Waterland Accountants & Adviseurs Navegación
  • Inicio
  • Quiénes somos
    • Por qué
    • Nuestro equipo
  • Servicios
    • Contabilidad
    • Impuesto
    • Planificación financiera
    • Asesoramiento empresarial
    • Servicios administrativos
    • Salario y personal
    • Seguimiento del crecimiento
  • Actual
  • Vacantes
  • Póngase en contacto con
Thuiswerkdrempel bij wonen of werken in Duitsland

Thuiswerkdrempel bij wonen of werken in Duitsland

Als je in Duitsland woont en in Nederland werkt, mag je 34 dagen thuiswerken zonder gevolgen voor het heffingsrechten van Duitsland en Nederland. En andersom.
Een landgoed in de erf- of schenkbelasting

Een landgoed in de erf- of schenkbelasting

Hoe zit het met de waardering van landgoederen voor de schenk- en erfbelasting?
Gedifferentieerde premies WGA en Ziektewet 2027 bekend

Gedifferentieerde premies WGA en Ziektewet 2027 bekend

De gedifferentieerde premies WGA en Ziektewet gaan in 2027 omhoog.
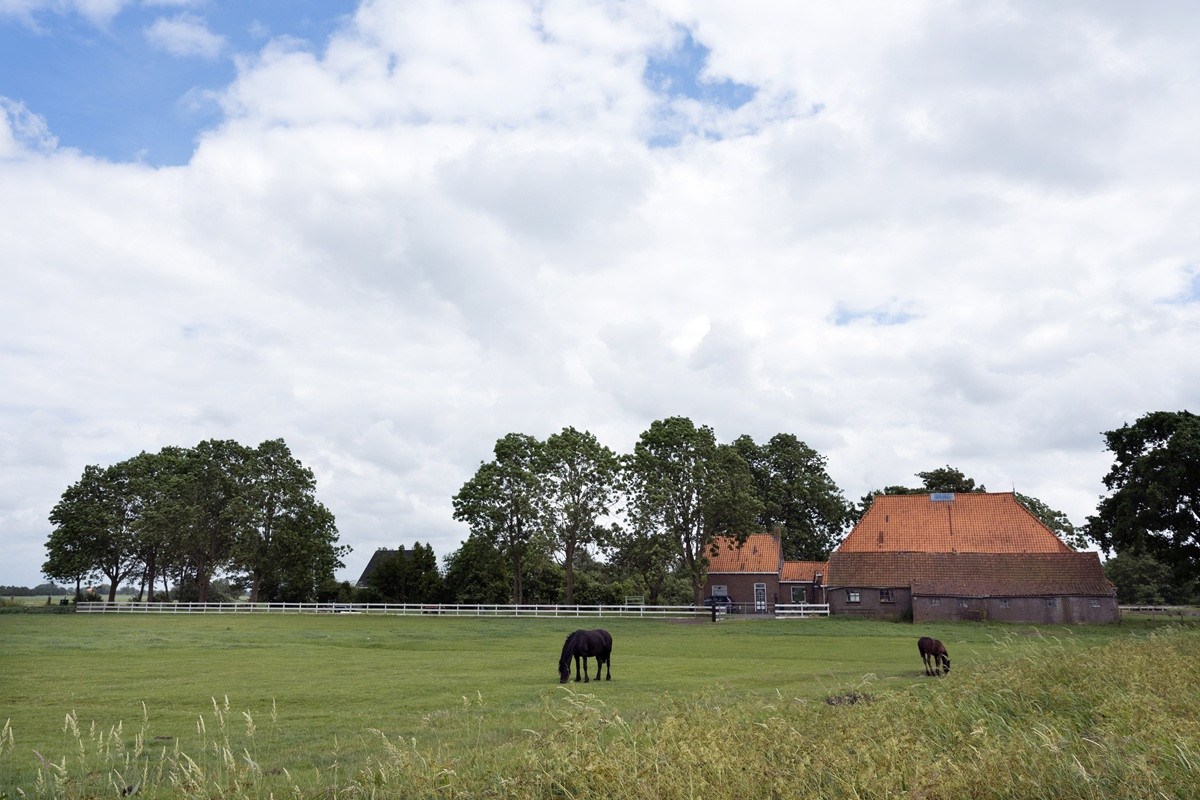
Woonboerderij met schuur, paardenbak en weiland 10,4% of 2% overdrachtsbelasting

Woonboerderij met schuur, paardenbak en weiland: 10,4% of 2% overdrachtsbelasting?

Horen de schuur, de paardenbak en een weiland bij de woning voor het 2%-tarief overdrachtsbelasting?
Gebruikelijk loon voor werk in BV echtgenote

Gebruikelijk loon voor werk in BV echtgenote

Man werkt in BV van echtgenote: volledig fictief loon van toepassing?
Vergoeding ERE-certificaten opladen elektrische auto van de zaak

Vergoeding ERE-certificaten opladen elektrische auto van de zaak

Vormt de vergoeding voor ERE-certificaten voor thuis opladen van de auto van de zaak belast loon?
Bevallingskosten als zorgkosten aftrekbaar

Bevallingskosten als zorgkosten aftrekbaar?

Zijn bevallingskosten aftrekbaar als specifieke zorgkosten?
Vastzitten in lift leidt tot naheffing overdrachtsbelasting

Vastzitten in lift leidt tot naheffing overdrachtsbelasting

Is een aanval van claustrofobie in de lift een onvoorziene omstandigheid bij het verlaagde eigen woningtarief overdrachtsbelasting?
Pensioen DGA gaat in gevolg voor gebruikelijk loon

Pensioen DGA gaat in: gevolg voor gebruikelijk loon

Kan een DGA zijn gebruikelijk loon verlagen als zijn pensioenuitkeringen ingaan?
Arbobudget thuiswerkplek vrijgesteld

Arbobudget thuiswerkplek vrijgesteld?

Geldt de arbovrijstelling als de werkgever een arbobudget voor de thuiswerkplek beschikbaar stelt?
Medische btw-vrijstelling schoonheidsspecialiste

Medische btw-vrijstelling schoonheidsspecialiste?

Wanneer kan een schoonheidsspecialiste de medische btw-vrijstelling toepassen?
Startersvrijstelling bij sloop en nieuwbouw woning na aankoop

Startersvrijstelling bij sloop en nieuwbouw woning na aankoop?

Geldt de startersvrijstelling overdrachtsbelasting als je een woning koopt, sloopt en in de nieuw gebouwde woning gaat wonen?
  • Page 2 of 19
  • ←
  • 1
  • 2
  • 3
  • ...
  • 19
  • →

Waterland Contables Purmerend

Gorslaan 18
1441 RG Purmerend

Cámara de Comercio: 36052374
IVA: NL8066.33.153.B.01

Horarios de apertura

Días laborables de 08:00 a 17:00

Póngase en contacto con

 0299 – 43 45 61
 info@watacc.nl

  • Condiciones generales de contratación
  • Declaración de confidencialidad
  • | Descargo de responsabilidad
  • | Procedimiento de reclamación
Waterland Contables y Asesores
es_ESES
nl_NLNL en_GBEN es_ESES
Waterland Accountants & Adviseurs
Permiso de gestión
Para proporcionarle la mejor experiencia, utilizamos tecnologías como las cookies para almacenar y/o acceder a información sobre su dispositivo. Al dar su consentimiento a estas tecnologías, podemos procesar datos tales como el comportamiento de navegación o identificadores únicos en este sitio. Si no da su consentimiento o lo retira, algunas características y funciones pueden verse afectadas negativamente.
Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el fin legítimo de posibilitar la utilización de un determinado servicio expresamente solicitado por el abonado o usuario, o con la única finalidad de efectuar la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para el fin legítimo de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
Almacenamiento técnico o acceso utilizado exclusivamente con fines estadísticos. Almacenamiento o acceso técnicos utilizados únicamente con fines estadísticos anónimos. Sin citación, cumplimiento voluntario por parte de su proveedor de servicios de Internet o datos adicionales de terceros, la información almacenada o recuperada únicamente con este fin no puede utilizarse normalmente para identificarle.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para el envío de publicidad, o para rastrear al usuario en un sitio o en diferentes sitios con fines de marketing similares.
  • Gestionar opciones
  • Gestionar servicios
  • Gestionar proveedores {vendor_count}
  • Más información sobre estos fines
Ver preferencias
  • {título}
  • {título}
  • {título}